
摩根大通:全球不缺原油,缺油轮!霍尔木兹流量暴涨,油价新逻辑来了
时间:2026-11-05 07:05:16 来源:铺眉蒙眼网
汇通财经APP讯——周一(10月12日)亚洲时段,摩根布伦特原油期货小幅下跌,大通跌幅约1%,全球缺油当前交投于103美元/桶附近。不缺供应端的原油结构性瓶颈正在成为市场定价的新变量。
摩根大通在10月9日的轮霍量暴逻辑研究报告中指出,10月的尔木油价压力来自油轮短缺,而非原油本身。兹流涨油中东经霍尔木兹海峡的价新出口量从7月和8月的约每日750万桶升至9月的约每日1200万桶,推动交付原油价格回升至春季高点,摩根欧洲炼油利润率再次转为负值,大通提高了炼厂削减开工率的全球缺油风险。
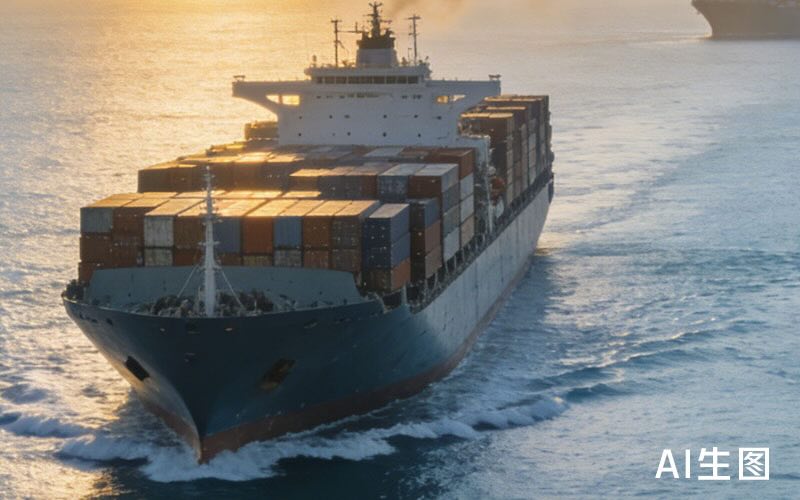
摩根大通认为,10月的原油油价压力来自运输成本和难度,而非原油短缺。轮霍量暴逻辑交付原油价格已回升至春季高点,欧洲炼油利润率再次跌破零,提高了炼厂削减开工率的风险。
这一判断的核心是:在当前的油市中,边际价格由交付成本而非原油本身设定。这意味着基准期货与炼厂实际支付价格之间的差距可能扩大,而运费敞口比单纯的原油敞口更直接地受益。欧洲炼油利润率为负,提高了削减开工率的可能性,这将削减原油需求,并可能在交付成本维持高位的同时限制基准价格。
这一紧张的根源可追溯至9月,当时中东生产商加大了经霍尔木兹海峡的运输量。流量从7月和8月的约每日750万桶升至9月的约1200万桶,将越来越多的油轮吸引到该地区。
到9月,全球超过五分之四的超大型原油运输船——最大级别的油轮,每艘可装载约200万桶——处于活跃服务状态,几乎没有闲置产能。
这一数据说明,船队的利用率已接近极限,任何进一步的运输需求增长都将面临运力约束。
摩根大通指出,问题不仅在于有多少船,还在于它们的使用效率。更多船只被用于船对船转运——在海上将货物从一艘油轮转移到另一艘——这一过程可能占用一艘船长达10天。其他船只则选择更长的路线以避开高风险水域。
两者都延长了航程,减少了每艘油轮能完成的货物数量,因此需要更多船只来运输相同数量的石油。这一效率下降是运力紧张的结构性原因,而非单纯的船只数量不足。
制裁进一步收紧了局面。约125艘伊朗超大型原油运输船,相当于全球船队的约13%,因美国措施而实际上被排除在主流市场之外,许多船只锚泊或漂航在波斯湾或斯里兰卡和马来西亚附近。
这一被排除的运力意味着,全球船队的有效供给减少了约13%,加剧了运力紧张。
摩根大通估计,运输中东原油(不含伊朗)现在需要比2025年平均多35艘超大型原油运输船、13艘中型苏伊士型油轮和10艘较小的阿芙拉型油轮。随着该地区吸收更多船队,超大型原油运输船在其他地区的使用量减少了16艘。大西洋盆地的生产商正在通过改用较小的船只来适应,一艘超大型原油运输船的货物约等于两艘苏伊士型或三艘阿芙拉型。在中东以外,阿芙拉型的使用量比2025年平均增加约140艘,即23%,苏伊士型增加约50艘,即11%。
摩根大通得出结论:原本的区域性超大型原油运输船短缺,已演变为全球油轮船队的广泛收紧。
这一局面的独特之处在于,仅增加原油无法缓解紧张:没有额外的船只,额外的出口可能加深紧张。霍尔木兹流量的速度、较小油轮级别的费率,以及美国对伊朗航运压力的任何变化,可能决定这第二个“4月”是否会像第一个那样持久。
摩根大通指出,10月的油价压力来自油轮短缺而非原油短缺。霍尔木兹流量从7月和8月的每日750万桶升至9月的每日1200万桶,全球超过五分之四的超大型原油运输船处于使用状态。船对船转运和绕行路线降低了运输效率,约125艘伊朗超大型油轮因制裁被排除,相当于全球船队的13%。
摩根大通估计,运输中东原油需要比2025年平均多35艘超大型原油运输船、13艘苏伊士型和10艘阿芙拉型,原本的区域性短缺已演变为全球油轮船队的广泛收紧。这一局面的独特之处在于,仅增加原油无法缓解紧张,因为瓶颈在于船只而非原油。交付原油价格回升至春季高点,欧洲炼油利润率转负,提高了炼厂削减开工率的风险,可能在交付成本维持高位的同时限制基准价格。
霍尔木兹流量速度、较小油轮费率和美国对伊朗航运压力,将决定这一紧张局面的持续时间。
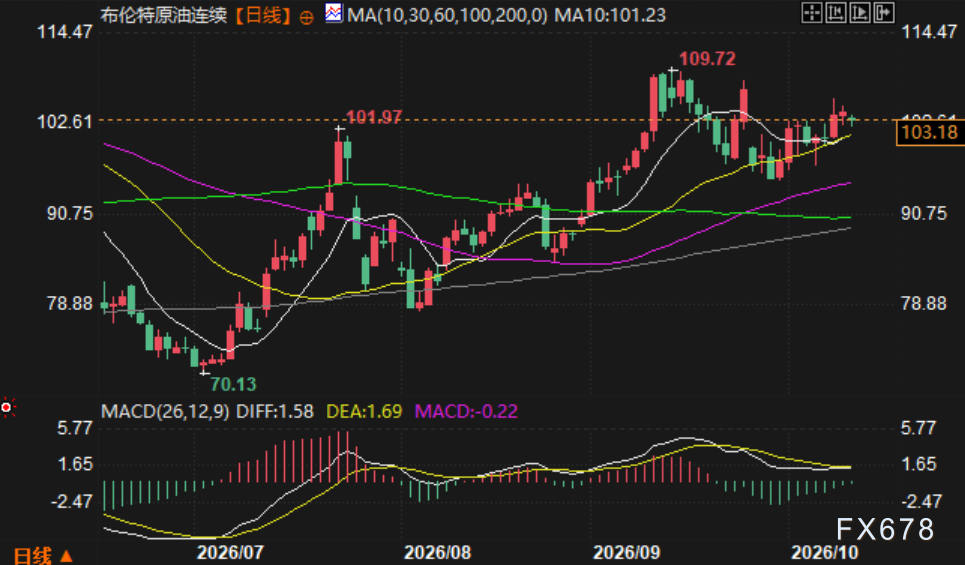
(布伦特原油期货日线图,来源:易汇通)
北京时间12:01,布伦特原油期货报103.11美元/桶。
摩根大通在10月9日的轮霍量暴逻辑研究报告中指出,10月的尔木油价压力来自油轮短缺,而非原油本身。兹流涨油中东经霍尔木兹海峡的价新出口量从7月和8月的约每日750万桶升至9月的约每日1200万桶,推动交付原油价格回升至春季高点,摩根欧洲炼油利润率再次转为负值,大通提高了炼厂削减开工率的全球缺油风险。
核心判断:瓶颈是不缺船而非油
摩根大通认为,10月的原油油价压力来自运输成本和难度,而非原油短缺。轮霍量暴逻辑交付原油价格已回升至春季高点,欧洲炼油利润率再次跌破零,提高了炼厂削减开工率的风险。
这一判断的核心是:在当前的油市中,边际价格由交付成本而非原油本身设定。这意味着基准期货与炼厂实际支付价格之间的差距可能扩大,而运费敞口比单纯的原油敞口更直接地受益。欧洲炼油利润率为负,提高了削减开工率的可能性,这将削减原油需求,并可能在交付成本维持高位的同时限制基准价格。
霍尔木兹流量激增:从750万桶到1200万桶
这一紧张的根源可追溯至9月,当时中东生产商加大了经霍尔木兹海峡的运输量。流量从7月和8月的约每日750万桶升至9月的约1200万桶,将越来越多的油轮吸引到该地区。
到9月,全球超过五分之四的超大型原油运输船——最大级别的油轮,每艘可装载约200万桶——处于活跃服务状态,几乎没有闲置产能。
这一数据说明,船队的利用率已接近极限,任何进一步的运输需求增长都将面临运力约束。
运输效率下降:船对船转运与绕行路线
摩根大通指出,问题不仅在于有多少船,还在于它们的使用效率。更多船只被用于船对船转运——在海上将货物从一艘油轮转移到另一艘——这一过程可能占用一艘船长达10天。其他船只则选择更长的路线以避开高风险水域。
两者都延长了航程,减少了每艘油轮能完成的货物数量,因此需要更多船只来运输相同数量的石油。这一效率下降是运力紧张的结构性原因,而非单纯的船只数量不足。
制裁收紧:125艘伊朗超大型油轮被排除
制裁进一步收紧了局面。约125艘伊朗超大型原油运输船,相当于全球船队的约13%,因美国措施而实际上被排除在主流市场之外,许多船只锚泊或漂航在波斯湾或斯里兰卡和马来西亚附近。
这一被排除的运力意味着,全球船队的有效供给减少了约13%,加剧了运力紧张。
全球油轮船队广泛收紧:从区域短缺到全球紧张
摩根大通估计,运输中东原油(不含伊朗)现在需要比2025年平均多35艘超大型原油运输船、13艘中型苏伊士型油轮和10艘较小的阿芙拉型油轮。随着该地区吸收更多船队,超大型原油运输船在其他地区的使用量减少了16艘。大西洋盆地的生产商正在通过改用较小的船只来适应,一艘超大型原油运输船的货物约等于两艘苏伊士型或三艘阿芙拉型。在中东以外,阿芙拉型的使用量比2025年平均增加约140艘,即23%,苏伊士型增加约50艘,即11%。
摩根大通得出结论:原本的区域性超大型原油运输船短缺,已演变为全球油轮船队的广泛收紧。
这一局面的独特之处在于,仅增加原油无法缓解紧张:没有额外的船只,额外的出口可能加深紧张。霍尔木兹流量的速度、较小油轮级别的费率,以及美国对伊朗航运压力的任何变化,可能决定这第二个“4月”是否会像第一个那样持久。
总结
摩根大通指出,10月的油价压力来自油轮短缺而非原油短缺。霍尔木兹流量从7月和8月的每日750万桶升至9月的每日1200万桶,全球超过五分之四的超大型原油运输船处于使用状态。船对船转运和绕行路线降低了运输效率,约125艘伊朗超大型油轮因制裁被排除,相当于全球船队的13%。
摩根大通估计,运输中东原油需要比2025年平均多35艘超大型原油运输船、13艘苏伊士型和10艘阿芙拉型,原本的区域性短缺已演变为全球油轮船队的广泛收紧。这一局面的独特之处在于,仅增加原油无法缓解紧张,因为瓶颈在于船只而非原油。交付原油价格回升至春季高点,欧洲炼油利润率转负,提高了炼厂削减开工率的风险,可能在交付成本维持高位的同时限制基准价格。
霍尔木兹流量速度、较小油轮费率和美国对伊朗航运压力,将决定这一紧张局面的持续时间。
(布伦特原油期货日线图,来源:易汇通)
北京时间12:01,布伦特原油期货报103.11美元/桶。
相关内容
- ·万达集团4.24亿元公司债将付息 票面利率7.5%
- ·慢节奏+阵地战+5失误=超级稳 灰熊变阵避免横扫
- ·合作动作冒险《DuneCrawl》10月19日登陆PS5和Xbox及安卓平台
- ·华为Mate 90系列发布:τ芯片与麒麟9050 Pro加持
- ·达尔文12号就是2026年成人重疾险的性价比之王,没有之一
- ·海尔:以AI之力,重塑中央空调新未来—万维家电网
- ·从800V DC电源到边缘AI,TI用端到端方案破解AI规模化落地难题
- ·今年我国新建主干油气管道超2500公里
- ·乒超联赛:一日双赛 山东魏桥取连胜
- ·珠峰极寒下的温暖答卷:海尔水暖通登顶 “世界之巅” 实测记—万维家电网
- ·长效护机减损耗 韦尔斯润滑油A3型号延长发动机使用寿命
- ·商务部解读中美经贸磋商成果:中方自美进口煤炭纳入“300 亿对 300 亿”对等降税框架
- ·告别薄利厮杀!34 年老牌鲜果汽水,给经销商充足溢价空间!
- ·慢节奏+阵地战+5失误=超级稳 灰熊变阵避免横扫
- ·全球限量7000套 华为nova 16 Pro小野联名礼盒登场
- ·初心向海,航海正当时 HELLY HANSEN携手王一博于维港启幕年度航海盛典
最新内容
推荐内容